En 2026 la renta libre subió 7,3% en un año y el precio de compra 2,1%. Si te quedas menos de 5 años, renta. Si te quedas más de 5 y tienes un colchón para imprevistos, comprar casi siempre gana.
El dato de 2026
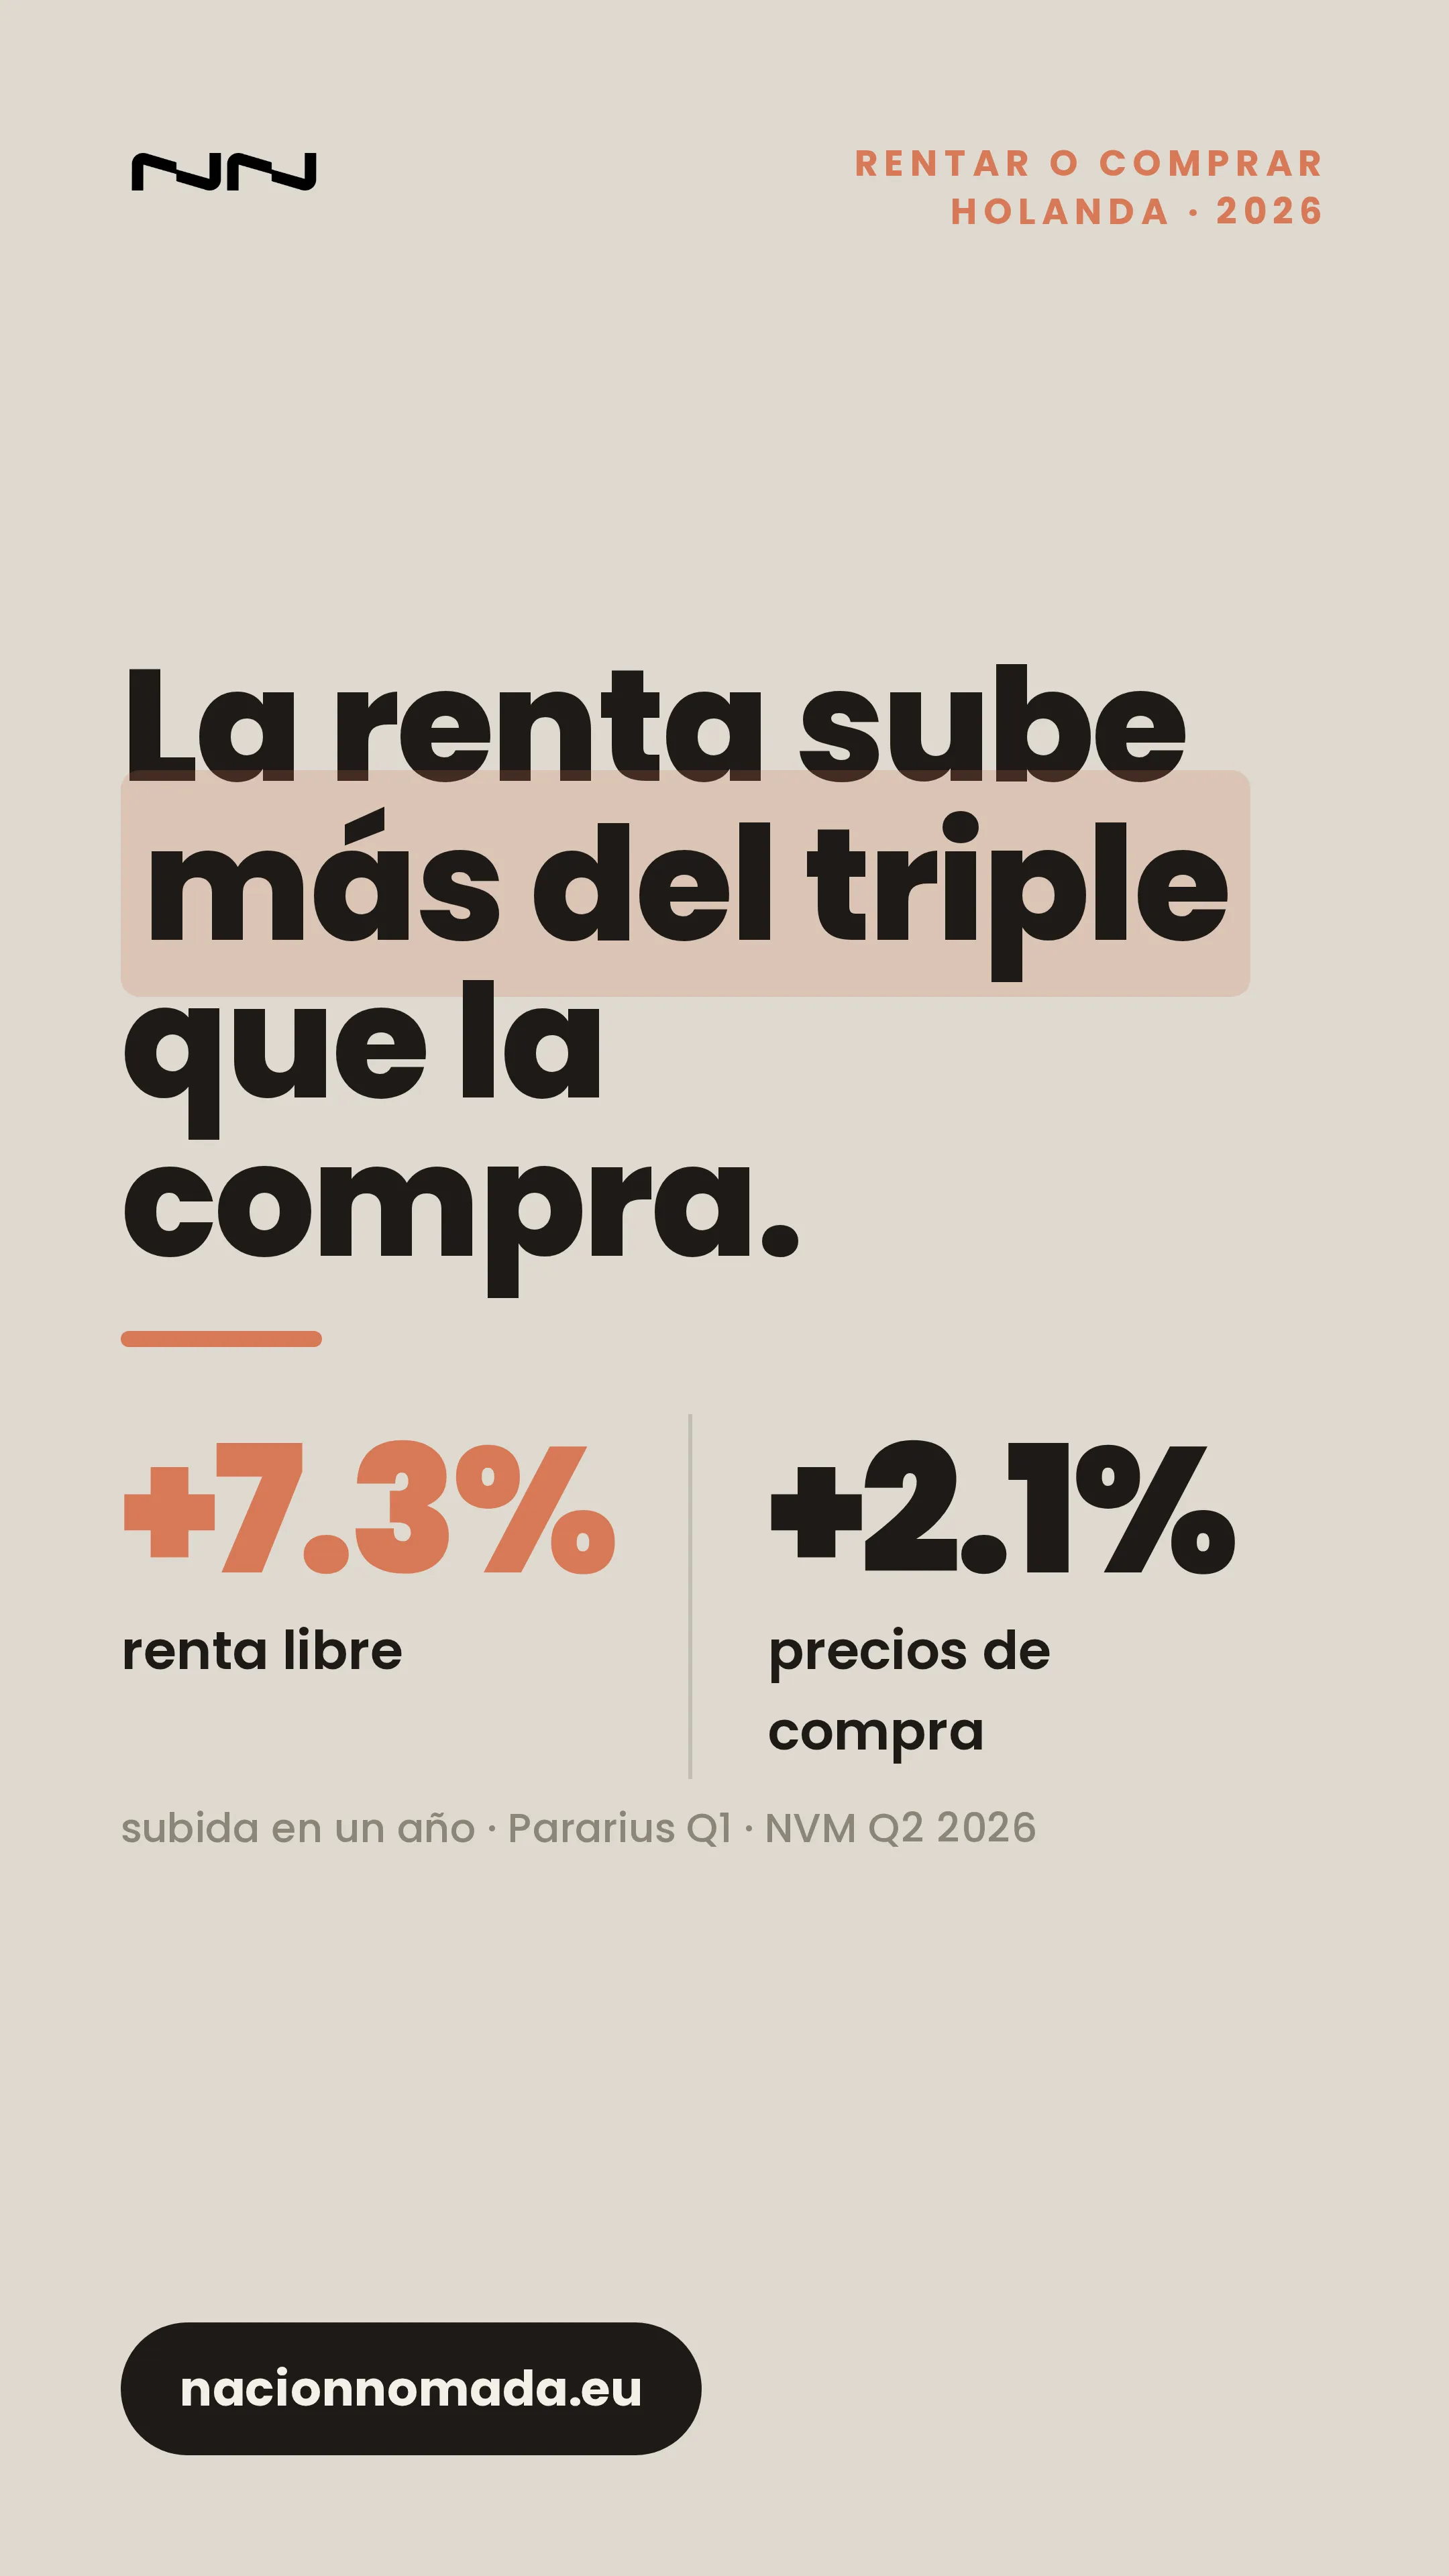
La renta está subiendo más del triple que el precio de compra:
- Renta libre: +7,3% en un año (Pararius, primer trimestre de 2026).
- Precio de compra: +2,1% (NVM, segundo trimestre de 2026).
Rentar: menos casas y más gente
El mercado de renta se hace más chico cada trimestre. Muchos caseros están vendiendo por la nueva ley de rentas y por los impuestos. Cada casa que venden sale del mercado de renta.
Resultado: menos oferta y unas 25 personas peleando por el mismo anuncio.
Comprar: por fin hay dónde escoger
Del lado de la compra pasa lo contrario. En el segundo trimestre de 2026 se pusieron a la venta más casas que en cualquier momento desde 1995. Hoy puedes ver una casa dos veces y pensarlo con calma.
Los costos del dueño que nadie te cuenta
Cuando rentas, una fuga de agua es una llamada al casero. Cuando compras, es un plomero a las once de la noche que pagas tú.
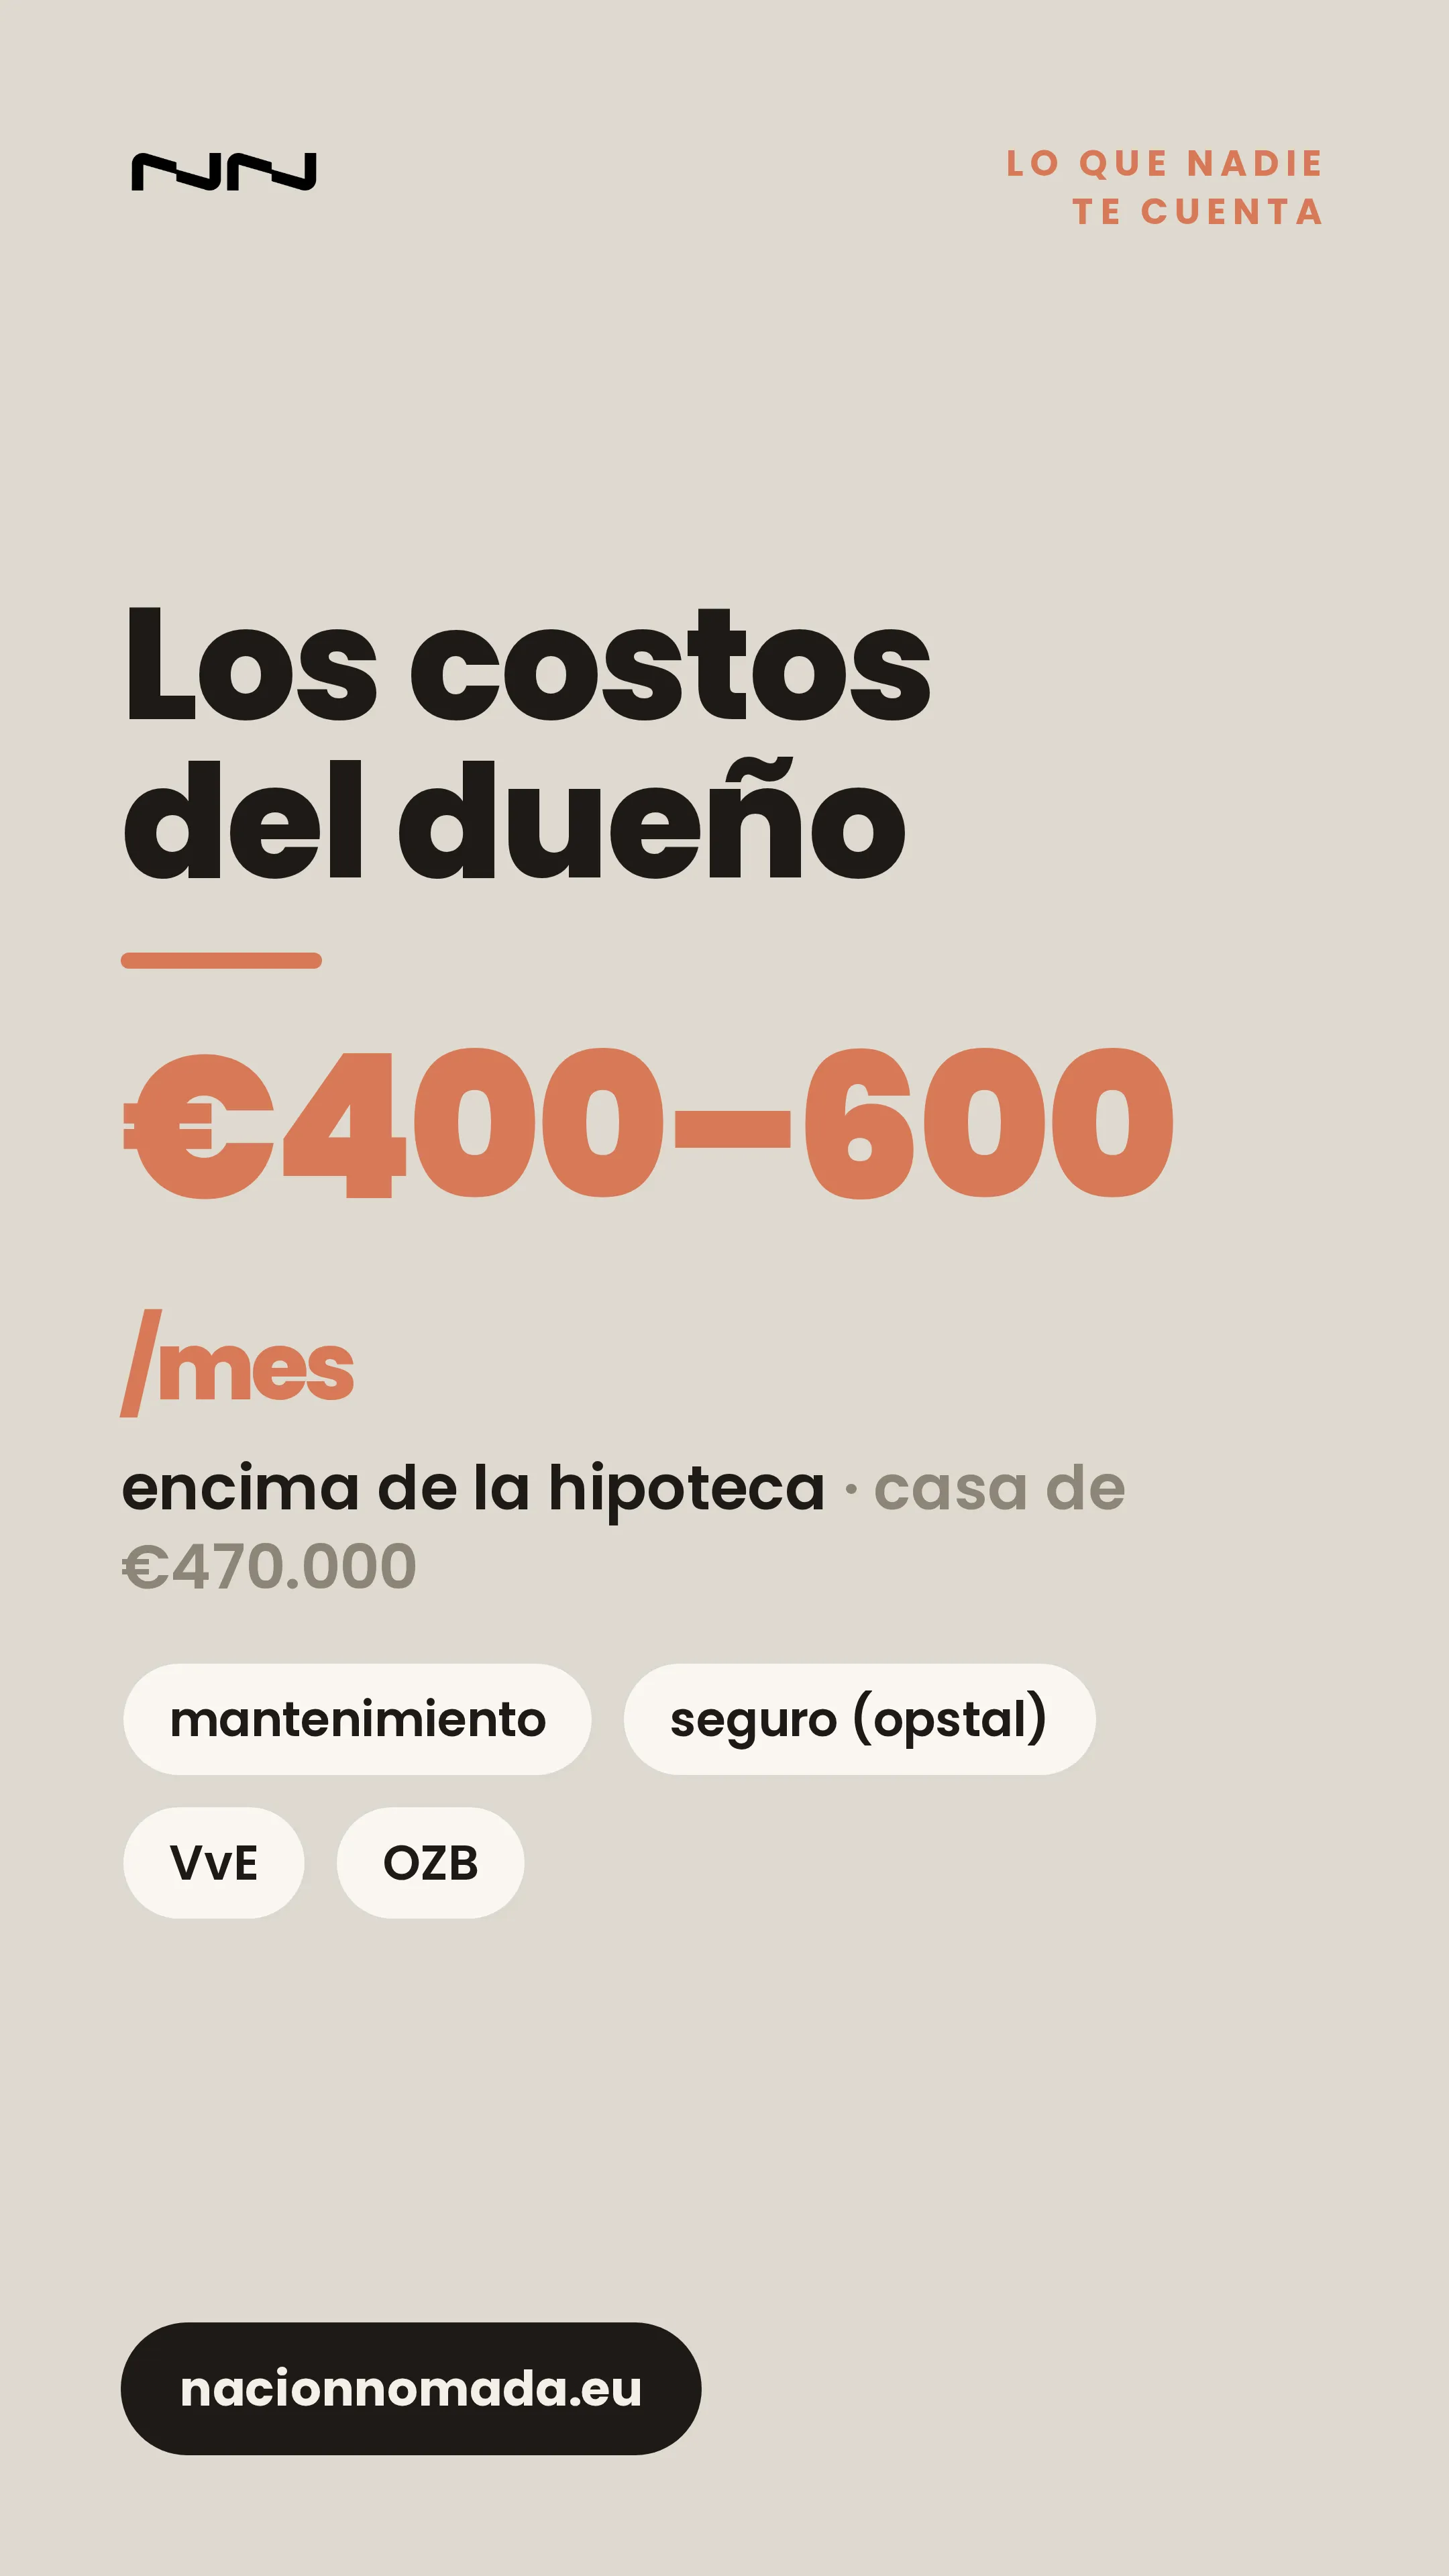
En una casa de unos 470.000 euros, los costos del dueño suman fácil 400 a 600 euros al mes, además de la hipoteca:
- Mantenimiento (cuenta cerca del 1% del valor de la casa al año).
- La cuota del edificio (VvE), si es departamento.
- El seguro de la casa (opstalverzekering).
- El impuesto municipal (OZB).
La pregunta que decide
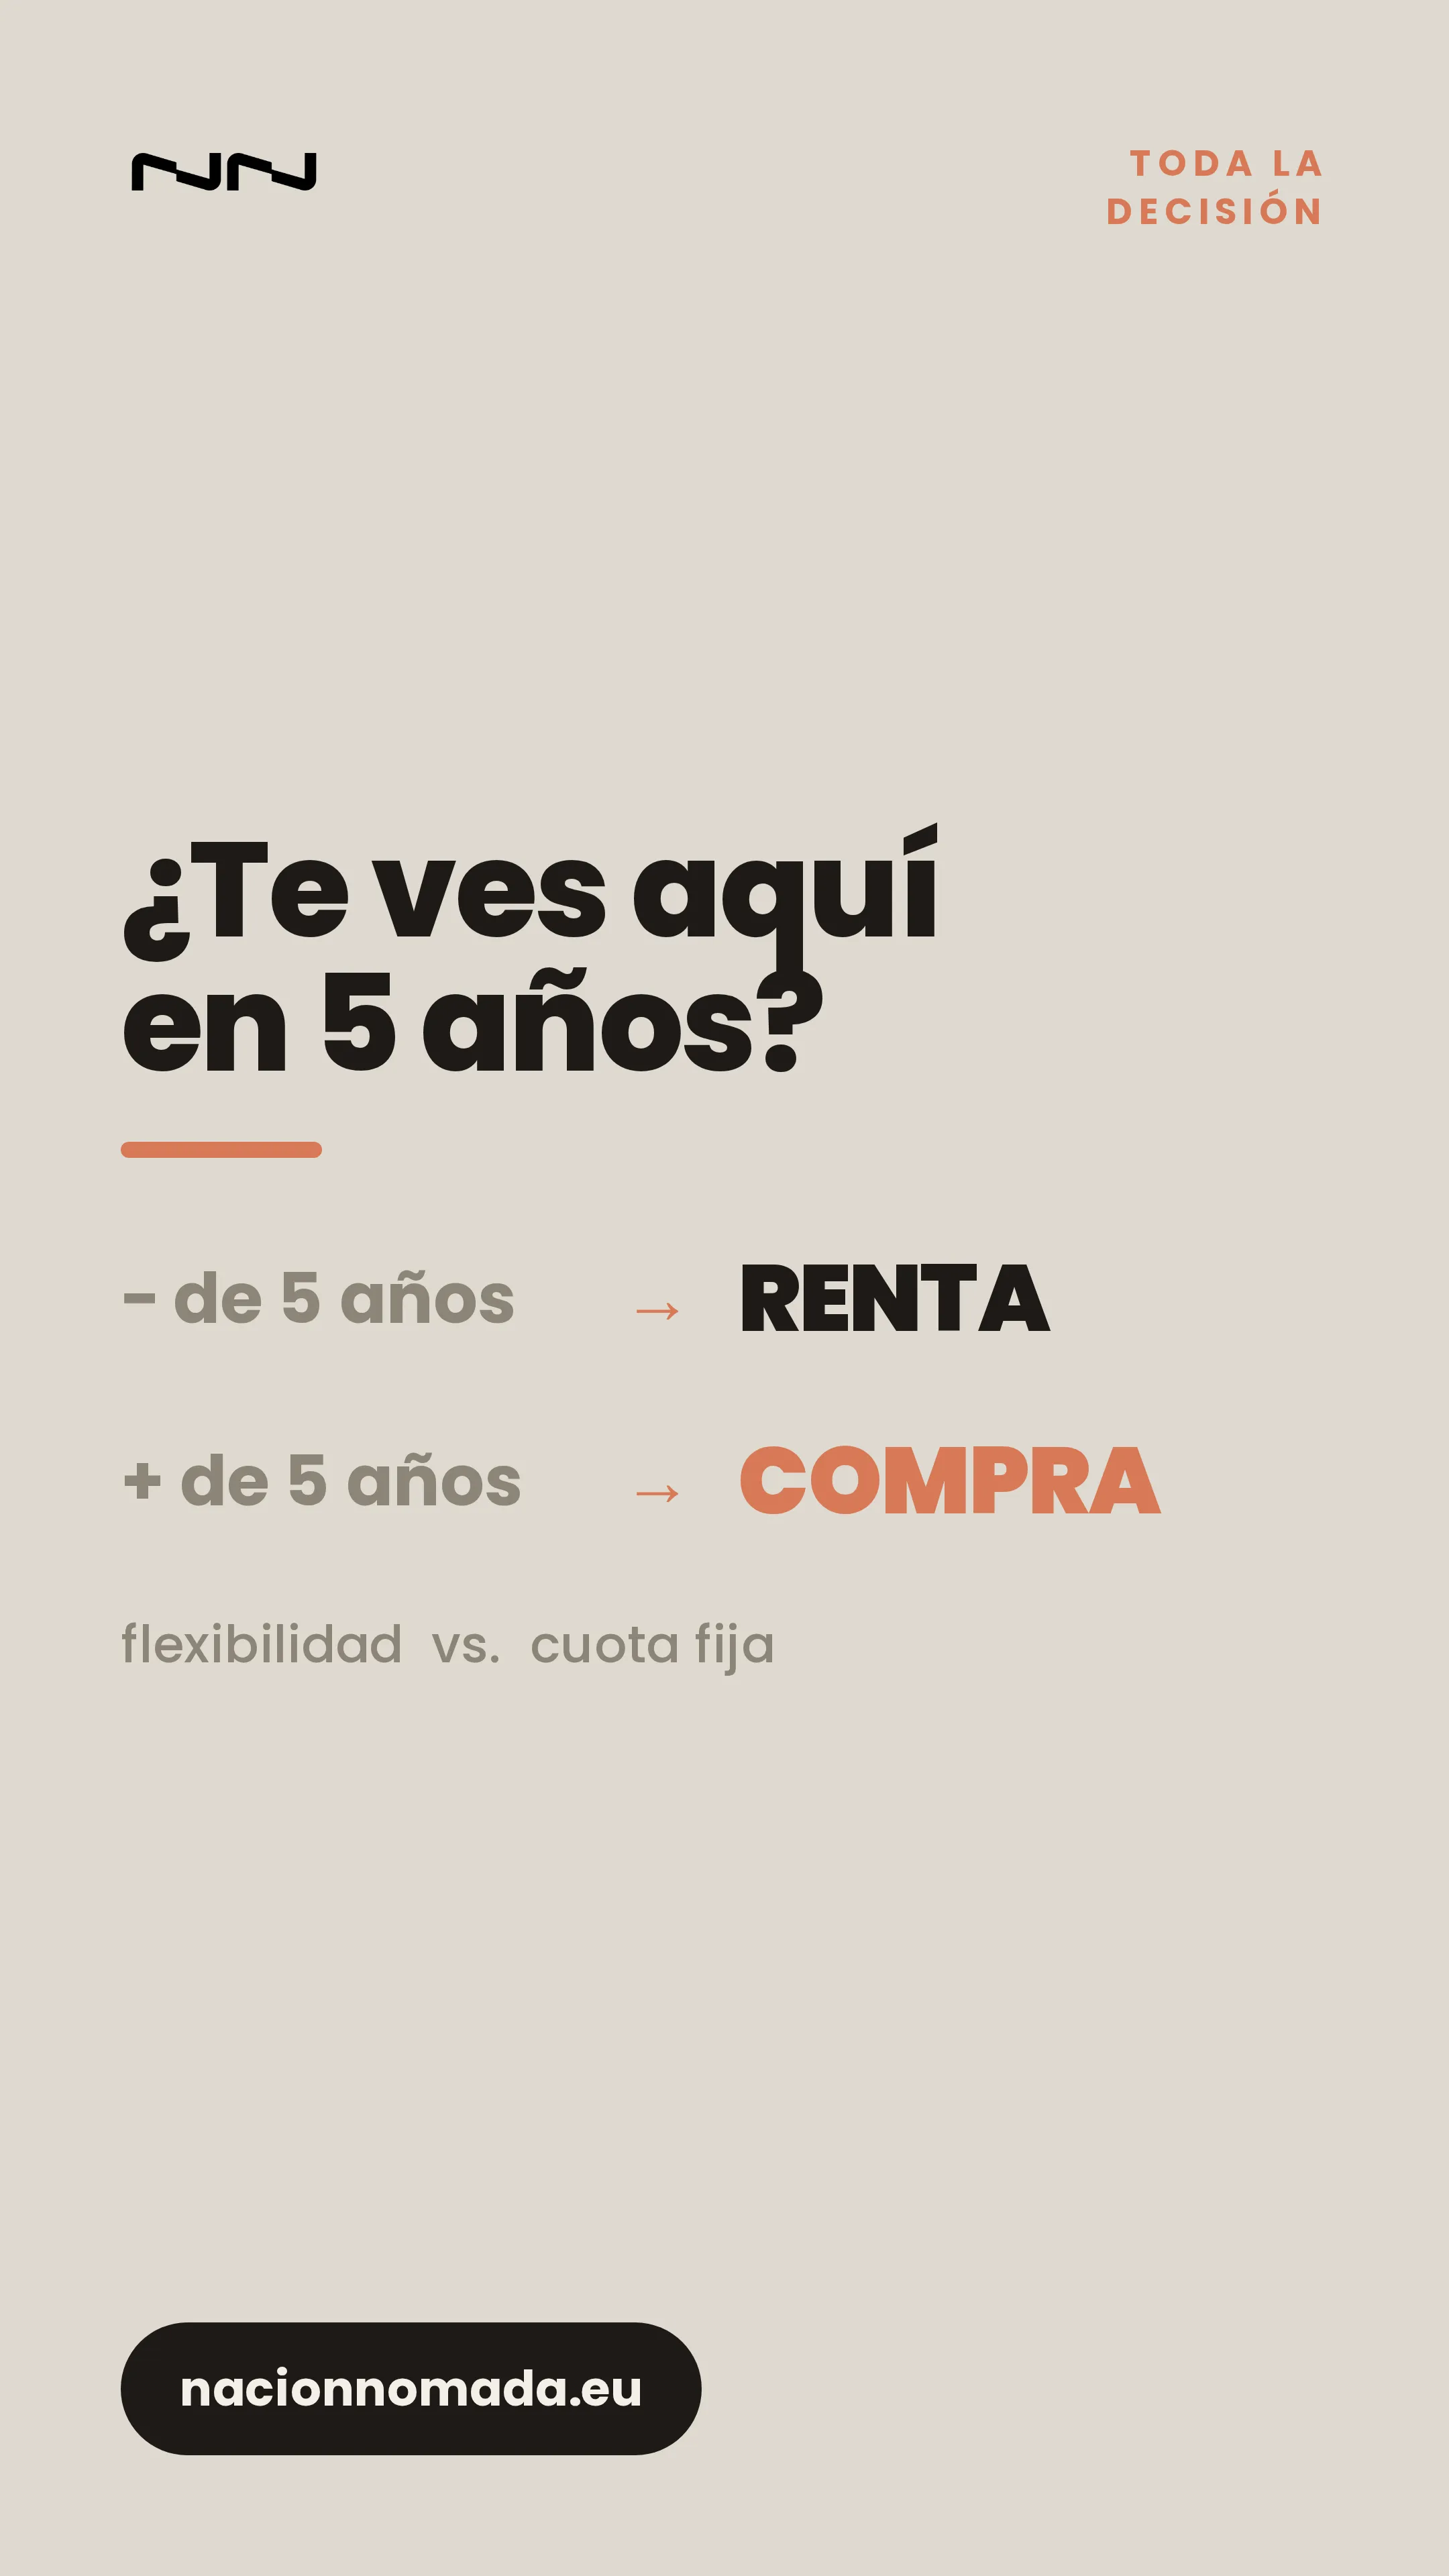
¿Te ves en Países Bajos, o cerca, en 5 años?
- Menos de 5 años: renta. La flexibilidad vale, y no amarras unos 20.000 euros de entrada que tardas años en recuperar.
- Más de 5 años y con un colchón para sorpresas: comprar casi siempre gana en 2026. Tu cuota queda fija y la renta sigue subiendo cada año.
Dos reglas de 2026 que te ayudan
- Si tienes entre 18 y 34 años y compras tu primera casa, no pagas el impuesto de transmisión si la casa cuesta hasta €555.000 (startersvrijstelling).
- La garantía NHG cubre hipotecas de casas de hasta €470.000 (€498.200 con mejoras de energía).
En el video largo de YouTube están los números completos, frente a frente. Para los detalles del crédito, lee la guía de hipoteca.